

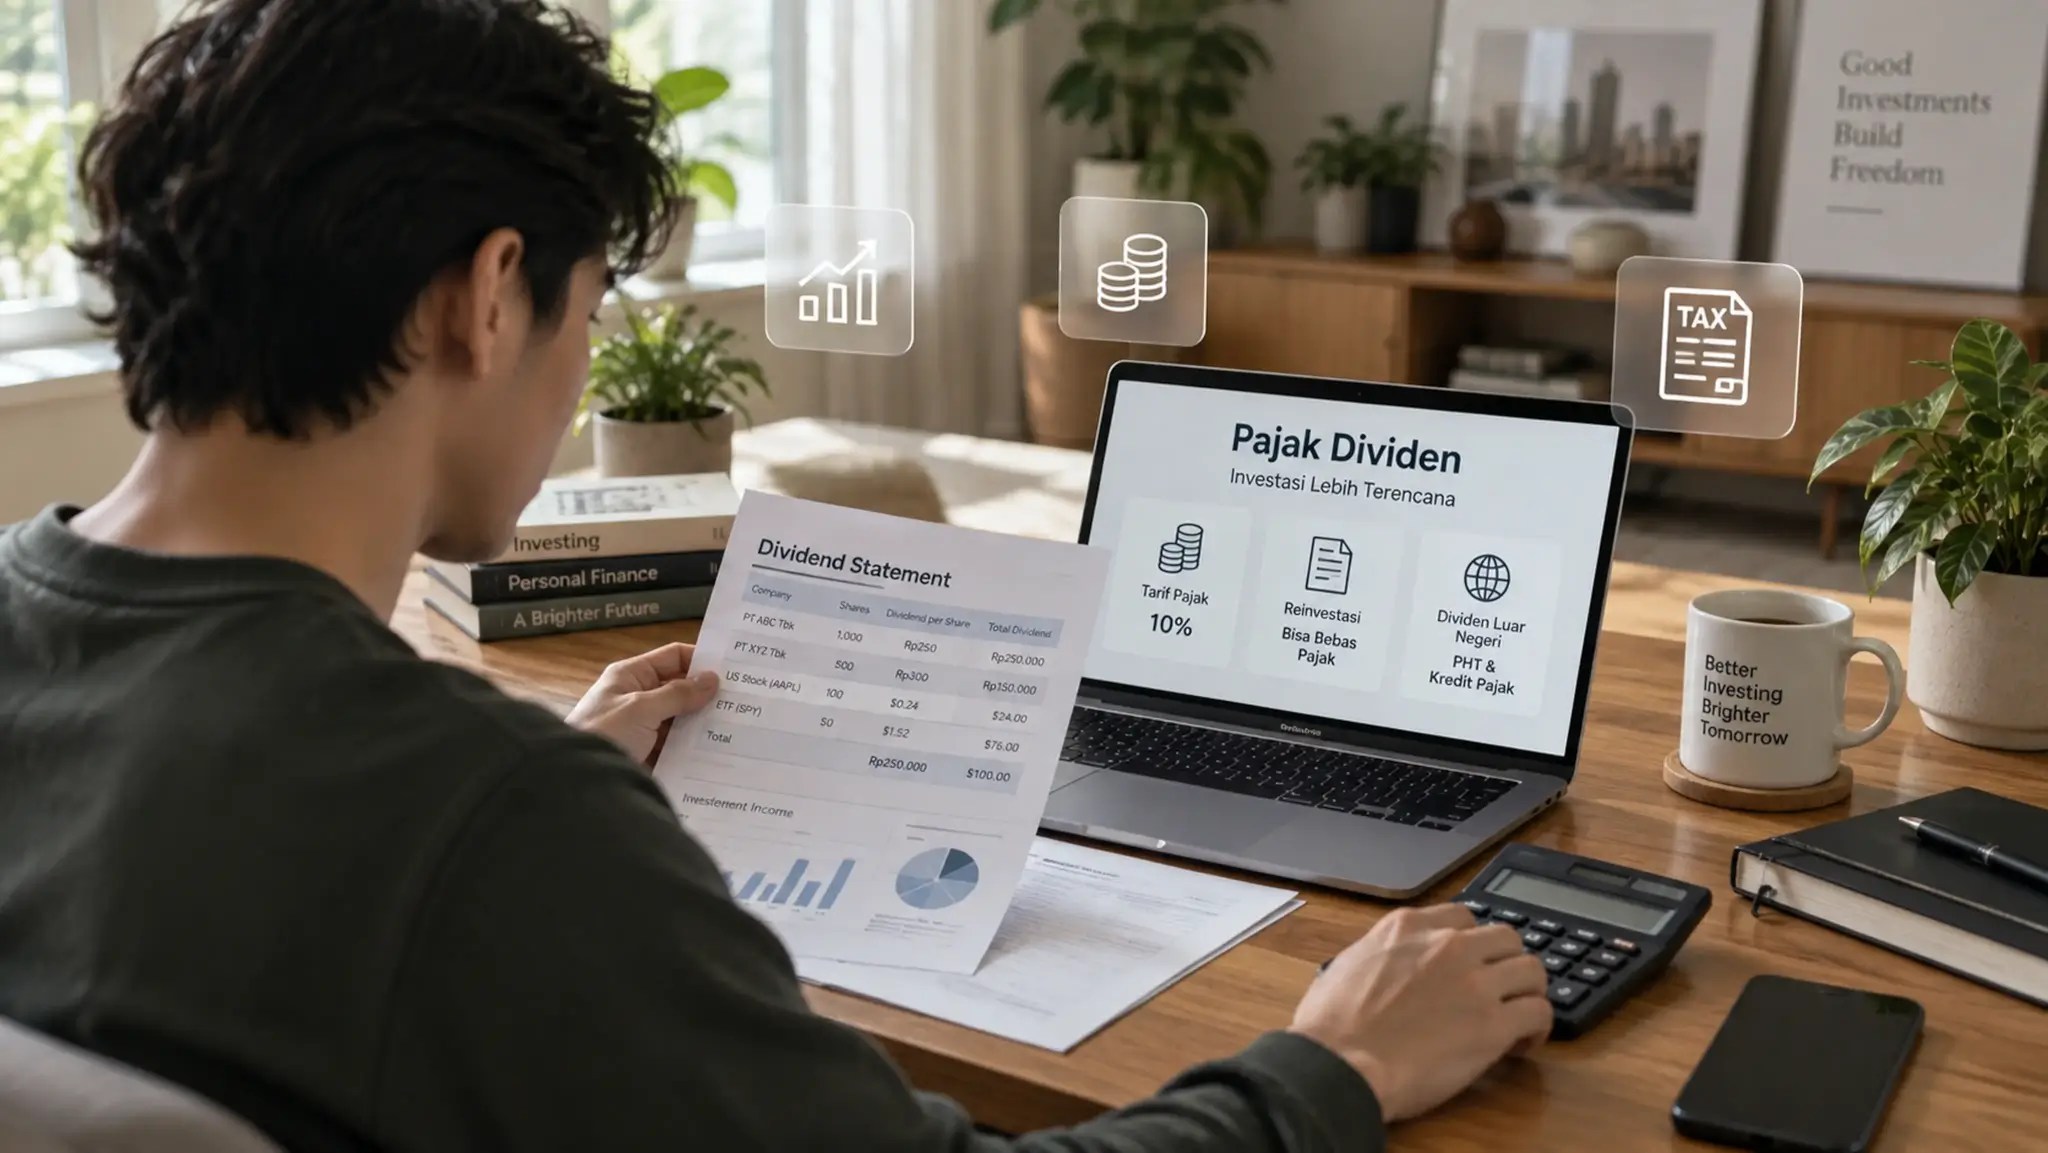
Pajak dividen adalah pajak yang berkaitan dengan pembagian laba perusahaan kepada pemegang saham. Di Indonesia, perlakuannya berbeda tergantung asal dividen, status wajib pajak, dan apakah dividen diinvestasikan kembali sesuai ketentuan. Investor juga perlu memahami pajak atas dividen saham luar negeri karena dapat melibatkan pemotongan di negara sumber dan kewajiban pajak di Indonesia.
Pajak dividen adalah pajak yang berkaitan dengan pembagian laba perusahaan kepada pemegang saham. Di Indonesia, perlakuannya berbeda tergantung asal dividen, status wajib pajak, dan apakah dividen diinvestasikan kembali sesuai ketentuan. Investor juga perlu memahami pajak atas dividen saham luar negeri karena dapat melibatkan pemotongan di negara sumber dan kewajiban pajak di Indonesia.
Poin Penting
- Pajak dividen berbeda antara dividen dalam negeri dan dividen yang berasal dari luar negeri.
- Dividen domestik yang diterima orang pribadi dalam negeri dapat dikecualikan dari objek PPh jika diinvestasikan kembali di Indonesia sesuai persyaratan.
- Bagian dividen domestik yang tidak memenuhi ketentuan reinvestasi dikenai PPh final 10%.
- Dividen saham AS dapat dikenai pajak di Amerika Serikat sekaligus memiliki konsekuensi perpajakan bagi wajib pajak Indonesia.
- Investor perlu menyimpan bukti dividen, withholding tax, nilai investasi kembali, dan dokumen pelaporan sebagai bagian dari administrasi pajak.
Dividen menjadi salah satu sumber return yang dapat diterima investor selain kenaikan harga saham. Ketika sebuah perusahaan membagikan sebagian labanya kepada pemegang saham, investor dapat menerima pembayaran tunai sesuai jumlah saham yang dimiliki. Namun, jumlah yang masuk ke rekening belum tentu sama dengan dividen bruto karena terdapat aturan pajak dividen yang perlu diperhatikan.
Bagi investor Indonesia, perlakuan pajaknya bergantung pada beberapa faktor. Dividen dari perusahaan Indonesia memiliki mekanisme yang berbeda dari dividen saham Amerika Serikat atau ETF yang berdomisili di luar negeri. Selain itu, keputusan untuk menginvestasikan kembali dividen juga dapat memengaruhi kewajiban PPh di Indonesia.
Apa Itu Pajak Dividen?
Pajak dividen adalah pajak penghasilan yang berkaitan dengan pendapatan berupa dividen yang diterima pemegang saham. Dividen sendiri merupakan bagian dari laba perusahaan yang dibagikan kepada pemegang saham sesuai keputusan perusahaan. Pembayarannya dapat dilakukan secara berkala atau pada waktu tertentu tergantung kebijakan masing-masing emiten.
Pajak dividen perlu dibedakan dari pajak atas keuntungan ketika saham dijual. Dividen merupakan penghasilan yang berasal dari distribusi laba perusahaan, sementara capital gain berasal dari selisih antara harga jual dan harga beli aset. Karena sumber penghasilannya berbeda, perlakuan perpajakannya juga dapat berbeda.
Selain asal penghasilan, status penerima juga menentukan aturan yang berlaku. Wajib pajak orang pribadi dalam negeri, badan dalam negeri, dan wajib pajak luar negeri dapat memperoleh perlakuan yang tidak sama. Artikel ini terutama membahas kondisi investor individu yang menjadi wajib pajak dalam negeri Indonesia.
Berapa Pajak Dividen Saham di Indonesia?
Untuk wajib pajak orang pribadi dalam negeri, dividen dari perusahaan dalam negeri dapat memperoleh pengecualian dari objek PPh jika diinvestasikan kembali di wilayah Indonesia dan memenuhi persyaratan yang ditentukan. Jika syarat investasi tersebut tidak dipenuhi, bagian dividen yang tidak diinvestasikan terutang PPh final sebesar 10%. Berdasarkan aturan pasca-Cipta Kerja, PPh tersebut disetor sendiri oleh wajib pajak, bukan otomatis dipotong oleh perusahaan pembayar dividen.
Artinya, anggapan bahwa seluruh dividen saham Indonesia otomatis dipotong 10% sudah tidak sepenuhnya tepat. Investor perlu melihat apakah dividen memenuhi persyaratan pengecualian dari objek pajak melalui reinvestasi. Jumlah yang benar-benar dikenai pajak dapat berbeda berdasarkan berapa besar dividen yang diinvestasikan kembali.
Contoh Menghitung Pajak Dividen Domestik
Misalnya seorang investor menerima dividen sebesar Rp10 juta dari saham perusahaan Indonesia. Dari jumlah tersebut, Rp7 juta ditempatkan kembali pada investasi yang memenuhi ketentuan, sementara Rp3 juta digunakan untuk kebutuhan pribadi. Dalam ilustrasi ini, Rp7 juta dapat dikecualikan dari objek PPh apabila seluruh persyaratan dipenuhi, sedangkan Rp3 juta dikenai PPh final 10%.
Perhitungannya menjadi 10% × Rp3 juta = Rp300.000. Jadi, bukan keseluruhan Rp10 juta yang menjadi dasar pengenaan pajak karena sebagian telah memenuhi ketentuan reinvestasi. Investor tetap perlu melakukan pelaporan dan memenuhi jangka waktu investasi agar pengecualian tersebut berlaku.
Kapan Dividen Bisa Bebas Pajak?
Istilah "dividen bebas pajak" sebenarnya merujuk pada dividen yang dikecualikan dari objek Pajak Penghasilan setelah memenuhi persyaratan tertentu. Untuk orang pribadi dalam negeri yang menerima dividen domestik, salah satu syarat utamanya adalah dividen tersebut diinvestasikan di Indonesia. Pengecualian dapat berlaku atas jumlah yang benar-benar memenuhi ketentuan investasi.
Investasi harus dilakukan paling lambat akhir bulan ketiga setelah tahun pajak ketika dividen diterima berakhir. Untuk wajib pajak dengan tahun pajak sama dengan tahun kalender, batas tersebut pada umumnya berarti paling lambat 31 Maret tahun berikutnya. Dana juga harus dipertahankan dalam investasi yang memenuhi syarat paling sedikit selama tiga tahun pajak sejak tahun dividen diterima.
Dividen Bisa Diinvestasikan ke Mana?
Regulasi menyediakan berbagai pilihan investasi yang dapat digunakan untuk memenuhi ketentuan tersebut. Bentuknya tidak hanya saham, tetapi juga sejumlah instrumen pasar keuangan maupun investasi di luar pasar keuangan yang memenuhi persyaratan. Instrumen tersebut pada prinsipnya harus ditempatkan dalam kerangka investasi yang diakui di Indonesia.
Beberapa contohnya meliputi:
- Saham.
- Unit Penyertaan Reksa Dana.
- Surat Berharga Negara atau Sukuk Negara.
- Obligasi atau Sukuk Tertentu.
- Deposito.
- Tabungan.
- Giro.
- Investasi Langsung pada Perusahaan di Indonesia.
- Investasi Infrastruktur atau Sektor Riil yang Memenuhi Ketentuan.
- Emas Batangan yang Memenuhi Persyaratan.
Hal yang penting adalah reinvestasi ke saham luar negeri tidak otomatis memenuhi ketentuan investasi di Indonesia. Investor perlu memastikan bentuk dan lokasi investasinya sesuai dengan aturan perpajakan yang berlaku. Karena itu, keputusan reinvestasi untuk memperoleh pengecualian PPh sebaiknya tidak hanya didasarkan pada jenis aset.
Apakah Ada Kewajiban Pelaporan?
Ya. Memenuhi syarat investasi saja belum cukup karena wajib pajak juga perlu menyampaikan laporan realisasi investasi sesuai ketentuan. Untuk orang pribadi, laporan dilakukan secara berkala paling lambat akhir bulan ketiga setelah tahun pajak berakhir dan disampaikan sampai tahun ketiga sejak dividen diterima.
Dividen yang mendapatkan pengecualian juga perlu dilaporkan dalam SPT Tahunan sebagai penghasilan yang tidak termasuk objek pajak. Investasi yang dilakukan menggunakan dividen tersebut juga perlu tercermin pada pelaporan harta sesuai kondisi wajib pajak. Dengan demikian, pengecualian pajak bukan berarti dividen tersebut tidak perlu dicatat atau dilaporkan sama sekali.
Bagaimana Pajak Dividen Saham Luar Negeri?
Perlakuan pajak dividen saham luar negeri perlu dibedakan dari dividen domestik karena dapat melibatkan dua yurisdiksi. Negara tempat perusahaan berdomisili dapat mengenakan withholding tax terlebih dahulu, sementara investor Indonesia tetap perlu mempertimbangkan aturan Pajak Penghasilan di Indonesia. Akibatnya, investor perlu melihat nilai dividen bruto, pajak yang sudah dipotong di luar negeri, serta perlakuannya di Indonesia.
Untuk dividen dari perusahaan luar negeri yang sahamnya diperdagangkan di bursa, jumlah yang diinvestasikan kembali di Indonesia sesuai ketentuan dapat dikecualikan dari objek PPh. Jika hanya sebagian dividen yang diinvestasikan, pengecualian berlaku pada bagian tersebut, sedangkan sisanya dikenai PPh sesuai ketentuan yang berlaku. Hal ini relevan bagi investor Indonesia yang menerima dividen dari saham AS atau ETF luar negeri.
Bagaimana Pajak Dividen Saham AS?
Saham perusahaan Amerika Serikat biasanya membayarkan dividen dalam Dolar AS, tetapi investor Indonesia perlu mencatat nilainya sesuai ketentuan Rupiah untuk keperluan perpajakan. Selain aturan Indonesia, Amerika Serikat sebagai negara sumber dapat mengenakan withholding tax atas dividen yang dibayarkan kepada investor asing. Perjanjian pajak Indonesia-AS membatasi pajak atas dividen bagi beneficial owner yang memenuhi persyaratan hingga maksimum 15% dari jumlah bruto.
Artinya, investor dapat menerima jumlah dividen yang sudah lebih rendah setelah pajak di negara sumber dipotong. Hal tersebut tidak otomatis berarti seluruh kewajiban perpajakan di Indonesia sudah selesai karena Indonesia memiliki aturan tersendiri mengenai dividen luar negeri. Perlakuan akhirnya bergantung pada apakah dividen memenuhi pengecualian melalui investasi kembali dan kondisi perpajakan investor.
Contoh Dividen Saham AS
Misalnya investor menerima dividen saham AS dengan nilai bruto setara Rp10 juta berdasarkan kurs yang relevan untuk pelaporan pajak. Pajak dapat terlebih dahulu dipotong di Amerika Serikat sesuai status dan dokumentasi investor, kemudian investor perlu menentukan bagaimana dividen tersebut diperlakukan di Indonesia. Jika Rp6 juta memenuhi persyaratan reinvestasi di Indonesia, bagian tersebut dapat memperoleh pengecualian, sementara sisanya perlu diperhitungkan sesuai aturan PPh.
Contoh ini sengaja tidak menetapkan jumlah pajak Indonesia secara langsung. Untuk bagian dividen luar negeri yang tetap menjadi penghasilan kena pajak, tarif yang berlaku dapat bergantung pada keseluruhan Penghasilan Kena Pajak orang pribadi dan kredit pajak luar negeri yang dapat digunakan. Tarif umum PPh orang pribadi saat ini bertingkat dari 5% hingga 35% berdasarkan lapisan Penghasilan Kena Pajak.
Apa Itu Kredit Pajak Luar Negeri?
Jika suatu penghasilan dari luar negeri dikenai pajak di negara sumber dan juga menjadi penghasilan yang dikenai PPh di Indonesia, pajak yang sudah dibayar di luar negeri pada prinsipnya dapat diperhitungkan sebagai kredit pajak luar negeri sesuai ketentuan dan batas tertentu. Mekanisme ini membantu mengurangi risiko pengenaan pajak berganda atas penghasilan yang sama. Namun, jumlah yang dapat dikreditkan tidak selalu sama dengan seluruh pajak yang telah dipotong di luar negeri.
Investor perlu menyimpan bukti pajak yang telah dipotong oleh negara sumber untuk mendukung perhitungan tersebut. Dokumen dari broker atau kustodian dapat membantu menunjukkan jumlah dividen bruto dan withholding tax. Perlakuannya dapat berbeda jika penghasilan tersebut justru memperoleh pengecualian dari objek PPh di Indonesia.
Bagaimana dengan Pajak Dividen ETF?
ETF juga dapat membagikan distribusi kepada investor apabila menerima pendapatan dari aset di dalam portofolionya. Jika ETF berdomisili di luar negeri, distribusi tersebut dapat memiliki karakter pajak lintas negara seperti dividen saham asing. Investor perlu memperhatikan negara domisili ETF, sumber pendapatan, serta pajak yang dipotong sebelum distribusi masuk ke akun.
Misalnya investor Indonesia memiliki ETF AS seperti SPY yang mendistribusikan pendapatan secara berkala. Jumlah bersih yang diterima dapat berbeda dari distribusi bruto karena withholding tax di negara sumber. Setelah itu, investor tetap perlu menentukan perlakuan pendapatan tersebut berdasarkan aturan pajak Indonesia yang berlaku bagi dirinya.
Apa yang Harus Dicek pada Laporan Dividen?
Dokumen broker atau kustodian biasanya menjadi sumber informasi penting ketika investor melakukan rekonsiliasi dividen. Jangan hanya melihat jumlah bersih yang masuk ke akun karena angka tersebut belum menunjukkan bagaimana pajak dihitung. Investor perlu mengetahui nilai sebelum dan sesudah pemotongan.
Beberapa informasi yang sebaiknya diperiksa adalah:
- Jumlah Dividen Bruto.
- Jumlah Withholding Tax.
- Jumlah Dividen Neto.
- Mata Uang Pembayaran.
- Nama Emiten atau ETF.
- Tanggal Pembayaran.
- Kurs yang Relevan untuk Pelaporan.
- Bukti Potong atau Dokumen Pajak yang Tersedia.
Untuk saham luar negeri, perbedaan mata uang membuat pencatatan menjadi semakin penting. Investor mungkin menerima dividen dalam USD, tetapi kewajiban pajak Indonesia perlu dihitung dan dilaporkan menggunakan Rupiah sesuai ketentuan perpajakan. Catatan transaksi yang rapi membantu mengurangi kesalahan ketika menyiapkan SPT.
Apa Pengaruh Pajak terhadap Dividend Yield?
Dividend yield biasanya dihitung menggunakan dividen bruto dibandingkan harga saham. Namun, jumlah yang benar-benar diterima investor dapat lebih rendah setelah pajak atau biaya tertentu diperhitungkan. Karena itu, investor juga dapat melihat net dividend yield untuk memahami pendapatan bersih yang benar-benar diterima.
Misalnya saham senilai Rp100 juta menghasilkan dividen bruto Rp5 juta per tahun. Dividend yield bruto adalah 5%, tetapi yield bersih dapat berbeda jika sebagian dividen dikenai pajak. Selain pajak Indonesia, investasi luar negeri juga dapat memiliki withholding tax di negara asal.
Pajak juga bukan satu-satunya faktor yang menentukan kualitas saham dividen. Investor tetap perlu memperhatikan kemampuan perusahaan menghasilkan laba, free cash flow, payout ratio, dan keberlanjutan dividen. Yield yang tinggi belum tentu menarik jika berasal dari penurunan harga saham akibat fundamental perusahaan yang memburuk.
Kesalahan Umum dalam Memahami Pajak Dividen
Salah satu kesalahan yang sering terjadi adalah menganggap semua dividen orang pribadi otomatis dikenai pajak final 10%. Untuk dividen domestik, terdapat pengecualian jika investor memenuhi ketentuan reinvestasi dan pelaporan. Sebaliknya, hanya menerima dividen tanpa pemotongan juga tidak otomatis berarti tidak ada kewajiban pajak.
Kesalahan lainnya adalah menyamakan dividen saham Indonesia dengan dividen saham AS. Dividen luar negeri dapat terlebih dahulu menghadapi pajak di negara sumber dan memiliki aturan Indonesia yang berbeda. Investor juga perlu membedakan antara withholding tax yang sudah dipotong dengan jumlah pajak akhir yang menjadi kewajibannya.
Terakhir, banyak investor berfokus pada tarif tetapi mengabaikan dokumentasi. Padahal bukti pembayaran dividen, withholding tax, investasi kembali, dan laporan realisasi menjadi bagian penting dalam menentukan perlakuan pajak yang tepat. Dokumentasi yang lengkap juga membantu apabila investor memiliki banyak saham dan ETF dari beberapa negara.
Kesimpulan
Pajak dividen tidak memiliki satu tarif yang berlaku sama untuk seluruh kondisi. Untuk wajib pajak orang pribadi dalam negeri, dividen dari perusahaan Indonesia dapat dikecualikan dari objek PPh apabila diinvestasikan kembali di Indonesia sesuai ketentuan. Bagian yang tidak memenuhi persyaratan tersebut pada umumnya dikenai PPh final 10%.
Dividen dari saham atau ETF luar negeri memiliki lapisan tambahan karena negara sumber dapat melakukan withholding tax sebelum dana diterima. Investor Indonesia kemudian perlu melihat apakah dividen tersebut diinvestasikan kembali sehingga memenuhi pengecualian atau menjadi bagian dari penghasilan yang dikenai PPh. Pajak luar negeri yang telah dibayar juga dapat relevan dalam mekanisme kredit pajak sesuai aturan yang berlaku.
Karena itu, memahami pajak dividen tidak cukup hanya mengetahui angka tarif. Asal dividen, status wajib pajak, jumlah yang diinvestasikan kembali, jangka waktu investasi, dan dokumentasi semuanya dapat memengaruhi perlakuan pajaknya. Untuk kasus dengan nilai besar atau struktur investasi lintas negara yang kompleks, perhitungan sebaiknya dikonfirmasi dengan konsultan pajak atau ketentuan resmi terbaru.
FAQ
Untuk orang pribadi dalam negeri, bagian dividen domestik yang tidak memenuhi ketentuan reinvestasi dikenai PPh final 10%. Dividen yang diinvestasikan kembali di Indonesia dan memenuhi seluruh persyaratan dapat dikecualikan dari objek PPh. Karena itu, pajak efektif yang dibayar dapat berbeda antarinvestor.
Ya, dividen dapat dikecualikan dari objek PPh jika memenuhi ketentuan investasi kembali yang berlaku. Untuk orang pribadi, investasi harus dilakukan paling lambat akhir bulan ketiga setelah tahun pajak berakhir dan dipertahankan sedikitnya selama tiga tahun pajak. Wajib pajak juga perlu memenuhi kewajiban pelaporannya.
Dividen saham AS dapat dikenai withholding tax di Amerika Serikat, kemudian tetap memiliki konsekuensi perpajakan di Indonesia. Perjanjian pajak Indonesia-AS dapat membatasi pajak sumber atas dividen hingga maksimum 15% bagi beneficial owner yang memenuhi ketentuan. Perlakuan di Indonesia selanjutnya bergantung pada kondisi dan reinvestasi dividen tersebut.
Distribusi ETF dapat memiliki perlakuan pajak tergantung domisili ETF dan sumber penghasilannya. ETF luar negeri dapat mengalami withholding tax sebelum distribusi diterima investor Indonesia. Investor kemudian tetap perlu memperhitungkan ketentuan pajak Indonesia yang berlaku atas penghasilan tersebut.
Tidak selalu. Mekanisme pemotongan bergantung pada asal dividen dan aturan negara yang terlibat. Untuk dividen domestik yang diterima orang pribadi Indonesia dan tidak memenuhi syarat pengecualian, PPh final pada prinsipnya disetor sendiri oleh wajib pajak sesuai ketentuan yang berlaku.

Cara Membuat Jurnal Trading untuk Evaluasi Strategi
Mengapa Manajemen Risiko Lebih Penting dari Saham Viral?
Perbedaan S&P 500, Nasdaq, dan Dow Jones secara Lengkap
Materi pemasaran ini bukan merupakan rekomendasi investasi atau saran strategi investasi. Informasi ini tidak menjamin kinerja atau hasil investasi di masa mendatang. Aktivitas trading melibatkan risiko kerugian finansial yang signifikan, termasuk kemungkinan kehilangan sebagian maupun seluruh modal yang diinvestasikan. Segala keputusan trading sepenuhnya menjadi tanggung jawab individu.